مأساة ودادية موظفي وأعوان مقاطعة مولاي رشيد..أموال ضاعت وحلم تبخر

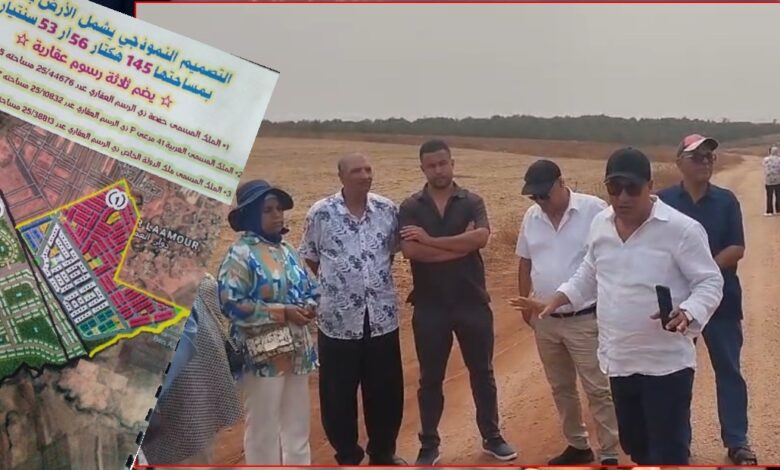
تحقيق خاص – الحدث الإفريقي
طفح الكيل، ودخل مشروع سكني لفائدة عدد من موظفي وأعوان مقاطعتي مولاي رشيد وسيدي عثمان الذين انتظموا في ودادية سكنية نفقا مظلما، لما تشابكت وتعقدت خيوطة ومساطر تنفيذه حين دخل ردهات المحاكم حيث بقي هناك أكثر من عقد ونصف(منذ 2009) ولم يجد بعد مخرجا لا قانونيا ولا وديا مع الطرف الذي تبنى هذا المشروع السكني، وبقي المنخرطون المزمع أن يستفيدوا من هذا المشروع قبل سنوات خلت، ينتظرون الذي يأتي والذي قد لا يأتي ، بعدما ساهموا فيه بمبالغ مالية مهمة عرضت حياتهم إلى صدمات اقتصادية واجتماعية ونفسية، وشردت عائلات؛ وضمن هؤلاء المستفيدين جاليتنا في الخارج.
شهادة أحد المستفيدين من هذا المشروع السكني الذي انخرط فيه 724 مستفيدا بحسب تصريحهم، وهو ما تشير إليه شكاية مؤرخة في 13 ماي 2025، وموقعة من 31 مشتكيا ضمن المنخرطين في الودادية السكنية. هذه الشهادة تختصر جانباً من البعد الإنساني والاجتماعي للملف:” دخلنا ونحن في الخمسينات، واليوم وصلنا إلى السبعينات وما زلنا ننتظر”.
مرت سبعة عشر عاماً، ثقيلة حبلى بالألم والمعاناة وكوة ضوء صغيرة تفتح أحيانا إيذانا بالفرج، لكن سرعان ما تغلق فجأة. وهكذا تحول المشروع بالنسبة للمنخرطين من حلم بالسكن والاستقرار إلى انتظار طويل في المحاكم والادارات في ظل أسئلة متزاحمة مثقلة بالتعجب وبالحيرة في ظل دول الحق والقانون.
فالوثائق والمعطيات التي اطلعت عليها الحدث الإفريقي تكشف عن ملف عقاري ومالي ضخم تتداخل فيه مساحات عقارية واسعة، وعمليات اقتناء وتفويت، ومبالغ مالية مهمة، إلى جانب وثائق تستدعي مزيداً من القراءة والتفسير.
في الملف أيضاً تصاميم وإعلانات قيل للمنخرطين إنها مرتبطة بالمشروع السكني. وبحسب شهادات بعضهم، ساهمت هذه الوثائق في تعزيز الثقة في المشروع وتشجيع موظفي وأعوان مقاطعة مولاي رشيد على الانخراط فيه.
ووفق المعطيات التي حصلت عليها “الحدث الإفريقي”، تعود بداية المشروع إلى سنة 2009، فيما تعود نسخة القانون الأساسي للودادية السكنية المتوفرة لدى الجريدة إلى سنة 2011. في تلك المرحلة، كان الرهان يتمثل في تجميع عدد من الموظفين والأعوان حول مشروع سكني يمكنهم من امتلاك بقع أرضية وإنجاز مساكنهم. وبمرور الوقت، انتقلت القضية من مرحلة التأسيس إلى مرحلة الانتظار.
سنوات من الانخراط والأداء، تلتها سنوات أخرى من الترقب، فيما يقول عدد من المنخرطين إنهم لم يحصلوا، إلى حدود إعداد هذا التحقيق، على شققهم التي كانوا ينتظرونها. وأن حلمهم بسكن ضحوا من أجل امتلاكه بكل ما يمتلكونه من أموال تجاوزت عند بعضهم ال 30 مليون سنتيم، دون أن يقترن ذلك، وفق تصريحاتهم، بتسلم البقع المنتظرة. وهنا يضغط السؤال الأول ما الذي جرى للمشروع منذ انطلاقته سنة 2009؟.
145 هكتاراً بوضعيات عقارية مختلفة وتكاليف أزيد من 15 مليار سنتيم
من أبرز المعطيات التي تستوقف في هذا الملف، الحديث عن عقار تبلغ مساحته الإجمالية حوالي 145 هكتاراً. وتؤكده العقود والوثائق المتوفرة، إذ، إن شركة (DIAR DAY SCI )، اقتنت أجزاء من هذه الأراضي من عدد من الفلاحين، بثمن يقارب 10 دراهم للمتر المربع؛ انتقلت أجزاء من هذا العقار لاحقاً إلى الودادية السكنية، مع اعتماد ثمن يقارب 126 درهماً للمتر المربع. والفارق بين الرقمين يستحق، مهنياً، تفسيراً موثقاً. ويطرح أكثر من علامة استفهام. ليس باعتباره دليلاً على وجود مخالفة، وإنما باعتباره معطى مالياً وعقارياً يحتاج إلى فهم خلفياته.
وهنا تطرح مجموعة من الأسئلة، تتمحور حول مسار هذا العقار، وكيف جرى تحديد القيمة الجديدة للعقار؟ وهل أنجزت خبرة عقارية مستقلة؟ وأيضا، هل استند تحديد الثمن إلى تقييم للسوق العقارية في المنطقة؟ وهل توجد تقارير خبرة أو وثائق تبريرية توضح تطور القيمة؟ وهل كان المنخرطون على اطلاع على مختلف مراحل المسار العقاري؟.
وبحسب الحسابات المستخلصة من المساحة والثمن الواردين في الوثائق، تقترب القيمة الإجمالية من 14 مليار سنتيم. لكن الرقم، في حد ذاته، لا يسمح باستخلاص نتيجة قانونية أو مالية نهائية. فالتحقق يتطلب الرجوع إلى العقود الأصلية، والخبرات، والرسوم العقارية، والمحاضر، والقيود المحاسبية.
المعطيات المتوفرة، لا تقدم مساحة الـ145 هكتاراً باعتبارها اليوم كتلة عقارية واحدة، بل تشير إلى ثلاث وضعيات رئيسية. أولاً: عقار “حفصة” يقع على حوالي 45 هكتاراً. تؤكد الوثائق المتوفرة أنها في ملكية الودادية السكنية. غير أن ملكية العقار ليست سوى بداية البحث عن الوضعية القانونية للعقار؛ ووضعية التعمير؛ ومدى قابلية البناء في هذا العقار؛ ثم التجهيزات والبنية التحتية؛ ومدى انسجام كل ذلك مع طبيعة العقار مع المشروع السكني الذي قدم للمنخرطين. فالملكية العقارية شيء، والجاهزية القانونية والتعميرية لإنجاز مشروع سكني شيء آخر.
ثانياً: عقار يمتد على مساحة حوالي 77 هكتاراً و98 آراً، ظلت، وفق آخر وضعية متوفرة بحسب الوثائق المتوفرة، مرتبطة بملكية شركة(DIAR DAY SCI)؛ وهنا تبرز الحاجة إلى توضيح الوضعية الحالية لهذه المساحة من خلال التساؤل حول؛ هل ما يزال هذا العقار في ملكية الشركة؟ وما طبيعة ارتباطها بالمشروع؟ وهل توجد اتفاقات أو التزامات أو ضمانات مرتبطة بها؟ أسئلة لا يمكن حسمها إلا بالعودة إلى الوثائق العقارية والعقود الرسمية.
أما الجزء الثالث، فيتعلق بحوالي22 هكتاراً، والتي تشير المعطيات المتوفرة إلى انتقالها إلى ملكية الدولة. وهذه النقطة بدورها تحتاج إلى العودة إلى الرسوم العقارية والوثائق الرسمية، لتحديد طبيعة الانتقال وأسبابه وآثاره القانونية. ومن هنا تبرز أهمية الاطلاع على التاريخ الكامل للرسوم العقارية والتغييرات التي طرأت عليها.
وارتباطا بالوضعية المالية الحقيقية، لهذه العقارات، تؤكد الوثائق أن بقعة أرضية بمساحة45 هكتاراً تقريباً قدرت قيمتها الإجمالية ب 57.330.000 درهم. وعقارا آخر على مساحة تقارب77 هكتاراً و98 آراً قذرت قيمته ب 98.260.848 درهماً. وبجمع القيمتين، يصبح المبلغ: هو155.590.848 درهماً، أي ما يزيد عن 15.5 مليار سنتيم. لكن وثائق أخرى تتضمن، وفق المعطيات المتوفرة لدينا، مبالغ مؤداة في حدود 120.600.000 درهم. ويظهر، حسابياً، الفارق الذي بلغ: 34.990.848 درهماً.
هذه أرقام ومبالغ مالية مهمة تنطق بها الوثائق، لكن الوقوف على الأرقام الحقيقية كاملة يفرض الاطلاع على كشوف الحسابات، والتحويلات البنكية، والوصولات، والقيود المحاسبية، والعقود، وكل الوثائق التي يمكن أن توضح طبيعة المبالغ المؤداة والمتبقية، إن وجدت.
أيضا، ضمن الوثائق التي تستدعي مزيداً من التوضيح، تظهر عملية مالية مؤرخة في 24أكتوبر 2012 بقيمة3.000.000 درهم. لكن طبيعة هذه العملية لا تبدو واضحة بما يكفي في الوثائق المتوفرة، ما يطرح مع هذه الاشكالية الأسئلة التي يمكن أن تقود إلى جواب مقنع وهي؛ هل كان المبلغ تسبيقاً؟ هل ارتبط باقتناء عقار؟ هل كان جزءاً من عملية مالية أخرى؟ من أصدر الأمر بالأداء؟ ومن صادق عليه؟ وما الوثيقة المحاسبية التي تحدد وجهته؟ هذه أسئلة لا يمكن حسمها بالتقدير أو الاستنتاج، فيما تبقى الوثيقة البنكية والمحاسبية هي الفيصل في النهاية.
ولمزيد من الشرح والتحليل لهذه الإشكالية المعقدة يحاول التحقيق أن يفكك طلاسيم هذا الملف المعقد الدي اختلط فيه العقار بالمال وضاعت بين مدبري العقار والمال حقوق الناس، المنخرطين في ودادية موظفي وأعوان مقاطعتي مولاي رشيد وسيدي عثمان.
من أبرز وثائق هذا الملف شهادة حول الوضعية المالية للودادية بتاريخ 31 دجنبر 2020، صادرة عن مكتب FOREIGN Consulting SARL ومؤرخة في 16 شتنبر 2021. وتفيد الوثيقة بأن مكتب الخبرة قام بتدقيق وضعية المداخيل والمصاريف منذ تأسيس الودادية إلى نهاية سنة 2020، وخلص، في حدود نطاق التدقيق الذي قام به، إلى أن البيانات المعروضة أمامه منتظمة وصادقة في جوانبها المهمة.
لكن الأرقام الواردة في الشهادة تفتح الباب أمام قراءة دقيقة لمسار الأموال. فإجمالي ما تم تحصيله من المنخرطين بلغ: 144.963.105,42 درهم. وتبين الوثيقة أن الودادية خصصت مبلغ 127.352.170 درهما لاقتناء الأراضي، و 16.075.257,60 درهما لأشغال التهيئة، إضافة إلى مصاريف التسيير وأرصدة الصندوق والحسابات البنكية المبينة في الشهادة.
أي أن الملكية، وفق هذه الوثيقة، لم تكن مسجلة باسم الودادية. لكن الملف نفسه يتضمن وعدا بالبيع محررا سنة 2015 لفائدة الودادية. وهنا تبدأ الحلقة الأكثر تعقيدا في المسار العقاري والمالي للمشروع. وهذا ما سنعمل على ايضاحه من خلال استقرائنا للمعطيات ولمضمون الوثائق المحصل عليها، كما يلي:
العقد الموثق المتعلق بعقار”العربية Parcours 41″ يحدد ثمن البيع في 98.260.848 درهماً. وتسجل الوثائق المتعلقة بالأداء مجموعة من الدفعات، من بينها مبالغ بـ30 مليون درهم و26 مليون درهم، إلى جانب مبالغ أخرى. وبحسب الدفعات المدرجة في الوثيقتين المتعلقتين بالأداء، يصل مجموع ما تم أداؤه إلى حوالي 74.400.000 درهم. بينما يظهر مبلغ متبق قدره14.660.848 درهماً. وكان يفترض تسوية هذا الرصيد في إطار العقد النهائي.
لكن شهادة عقارية لاحقة، مؤرخة سنة 2024، لا تزال تظهر شركة DIAR DAY SCI باعتبارها مالكة للرسم العقاري. ثم تأتي شكاية مؤرخة في ماي 2025 لتشير، حسب أصحابها، إلى أن مبلغ 14.660.848 درهما ظل غير مؤدى.
وهنا تبرز واحدة من أهم نقاط التحقيق، بمعنى إذا كان هذا العقار جزءا من مشروع الودادية، وإذا كان أكثر من 74 مليون درهم قد أدي منه، فما الوضع القانوني النهائي للـ77 هكتارا؟ هل أبرم عقد البيع النهائي؟ هل انتقلت الملكية كاملة؟ أم أن العلاقة بقيت في إطار وعد بالبيع لم يستكمل إجراءاته القانونية النهائية؟ هذه الأسئلة لا يمكن حسمها إلا من خلال شهادة الملكية والعقد النهائي، إن كان قد أبرم فعلا.
بالنسبة إلى العقار المرتبط بالرسم العقاري 44676/25، المسمى “حفصة” تكشف الوثائق عن عقد بيع لهذا العقار بثمن إجمالي حدد في 57.330.000 درهم. وتثبت الوثائق أنه تم تأدية20 مليون درهم، و15 مليون درهم، ومليوني درهم وفق ما ورد في العقد. أي ما مجموعه37 مليون درهم. ويبقى مبلغ 20.330.000 درهم. فيما ينص العقد على أداء هذا الرصيد في أجل محدد هو 31 دجنبر 2016.
كما يتضمن العقد بندا يسمح للبائع، في ظروف معينة، باتخاذ إجراء فسخي واسترجاع الملك إذا لم تتم تسوية الرصيد وفق الشروط المحددة. لكن شهادة الملكية اللاحقة تظهر ارتباط الودادية بالعقار. ومن هنا يبرز سؤال آخر لا يقل أهمية، هل تم أداء مبلغ 20.33 مليون درهم بعد ذلك؟. إذا كان قد تم أداؤه، فأين توجد وثيقة المخالصة النهائية؟ وإذا لم يتم، فكيف استقرت الوضعية العقارية للقطعة؟
في الجزء الثالث من الملف يرتبط بالرسم العقاري رقم 38813/25، بمساحة تبلغ حوالي 22 هكتارا و5 آرات و8 سنتيارات. وتظهر بيانات الملكية أن العقار يدخل ضمن ملك الدولة الخاص. واللافت أن هذه القطعة تظهر كذلك ضمن التصميم النموذجي للمشروع.
وهنا تبرز ضرورة التمييز بين وجود العقار ضمن تصميم المشروع وبين الوضعية القانونية الفعلية للملكية والاستفادة والتعمير. فما طبيعة العلاقة بين هذه القطعة والمشروع؟ وهل كانت داخلة فعلا ضمن الوعاء العقاري الذي بنيت عليه وعود الاستفادة؟ وما الوضع التعميري والقانوني الذي يحكمها؟ أسئلة تحتاج بدورها إلى الوثائق الرسمية للجهات المختصة. للكشف عن الحقيقة.
تصاميم لمشروع سكني لم ينشأ بعد
وفي نفس السياق، تحدث منخرطون عن تصاميم وإعلانات قدمت لهم، بحسب رواياتهم، باعتبارها تصوراً لمشروع سكني، قبل أن تظهر لاحقاً بعض الإشكالات المرتبطة بالعقار والتعمير والتجهيز.
وأمام تشعب هذه الإشكالية المرتبطة بهذا المشروع السكني الذي لا يقتصر على الجانب العقاري والمالي فقط، إنما يعتمد أيضا على الجانب التنظيمي للودادية السكنية المشار إليها أعلاه، والذي يحدد قانونها الأساس أجهزة الودادية واختصاصاتها. ومع حجم العمليات العقارية والمالية المرتبطة بالمشروع، تصبح مسألة الحكامة الداخلية جزءاً مهماً من التحقيق.
وتبعا لذلك، تفرض الأسئلة التالية نفسها، سعيا لايجاد جواب شاف، وهي؛ هل الودادية صادقت على القرارات الكبرى وفق مقتضيات قانونها الأساس؟ وهل توجد محاضر الجموع العامة التي صادقت على العمليات العقارية؟ أيضا، هل كان المنخرطون يتوصلون بشكل دوري بالمعطيات المالية للمشروع؟ وهل توجد فعلا تقارير مالية مفصلة؟ وهل تتطابق القرارات الواردة في المحاضر مع العمليات التي تظهر لاحقاً في العقود والرسوم العقارية؟.
سبعة عشر سنة من الألم والأمل
عند ترتيب المعطيات زمنياً، تبدو أمامنا محطات أساسية في عمر هذا المشروع؛ ففي 2009 كانت بداية المشروع. وفي2011 انتظم المستفيدون في ودادية للسكن بقانون أساسي للودادية، ثم سنة 2012 تمت عملية مالية بقيمة 3 ملايين درهم. بعد ذلك، ظهرت عمليات اقتناء وتفويت وظهور وضعيات عقارية مختلفة.
وحتى سنة 2026 لازال الانتظار هو سيد الموقف والقاهر للمستفيدين، في ظل مسار سوداوي وأفق يبدو مظلما لهذا المشروع السكني الذي يفرض التسريع في إيجاد حلول واقعية تحافظ على كرامة هؤلاء المواطنين المغاربة، واسترجاع حقوقهم المشروعة.
سبعة عشر عاماً ليست مجرد رقم عادي بالنسبة لمنخرطي الودادية السكنية، إنما هو بالنسبة إلى موظف أوعامل بالخارج كان ينتظر مسكناً، واستقرارا نفسيا، قد تعني هذه السنوات العجاف جزءاً كبيراً من عمره المهني. وبالنسبة إلى من أدى مساهماته على مدى سنوات خلت، فإن الانتظار لا يقاس بالزمن وحده، وإنما بما يرافقه من أسئلة وقلق وحرقة ورغبة أكيدة في معرفة مصير المشروع.
أما بالنسبة إلى ملف عقاري ومالي بهذا الحجم، فإن الطريق نحو توضيح الصورة يمر عبر الوثائق الرسمية، والرسوم العقارية، والعقود، والحسابات المدققة، ومحاضر الجموع العامة، والبيانات البنكية، والردود الموثقة للأطراف المعنية.
ولذلك، فإذا كانت الوثائق تملك الأسئلة، فإن الجهات المعنية تملك حق تقديم الأجوبة. وبين السؤال والجواب، يظل حق المنخرطين في معرفة الحقيقة قائماً.